Author: gerardo.venb

  • 10 Preguntas frecuentes sobre el Registro de Transparencia y Beneficiarios Finales.

    10 Preguntas frecuentes sobre el Registro de Transparencia y Beneficiarios Finales.

    Este año el 30 de Junio es el último día disponible para realizar el Registro de Transparencia y Beneficiarios Finales.

    ¿Qué es el Registro de transparencia y beneficiarios finales (RTBF)?

    El Registro de transparencia y beneficiarios finales, consiste en un sistema informático desarrollado por el Banco Central de Costa Rica, que permite a las personas jurídicas y otras estructuras jurídicas como: fideicomisos, administradores de recursos de terceros y las organizaciones sin fines de lucro; suministrar la información para registrar a sus participantes (socios accionistas, cuotistas u alguna otra denominación dependiendo del tipo de persona jurídica, partes que conforman un fideicomiso, u otros miembros administrativos de estructuras jurídicas, etc.) y sus beneficiarios finales, así como otra información relevante de personas físicas que permita un control eficaz en la lucha contra el fraude fiscal, la legitimación de capitales y el financiamiento del terrorismo.


    Fundamento Legal:
    Segundo capítulo de la Ley para Mejorar la Lucha contra el Fraude Fiscal, Ley N°9416.
    Reglamento del Registro de Transparencia y Beneficiarios Finales, Decreto N°41040-H.

    ¿Dónde debo brindar la información requerida para el Registro de transparencia y beneficiarios finales?

    La información debe ser presentada en la plataforma transaccional del Banco Central de Costa Rica
    denominada

    Central Directo: https://www.centraldirecto.fi.cr.
    Fundamento Legal:
    Artículo 4 de la Resolución Conjunta de Alcance General, DGT-ICD-R-06-2020

    ¿Se puede suministrar la información al Registro de transparencia y beneficiarios finales (RTBF) de manera presencial con documentos físicos?

    No, todo el proceso se realiza de forma digital, a través de un portal web en internet. Con el objetivo de fomentar el cumplimiento voluntario, la Dirección General de Tributación pone a disposición de los obligados los Kioscos Tributarios que se ubican en las diferentes Administraciones Tributarias del país, bajo el método de autogestión para realizar dicha declaración.

    Fuente:

    Ministerio de Hacienda

    ¿Cuáles son los sujetos obligados a realizar el suministro de información en el Registro de transparencia y beneficiarios finales (RTBF)?

    Respuestas:

    Los sujetos obligados a realizar el suministro de información son:

    • las personas jurídicas con capital social vigente y/o las que tengan asignado un número de cédula jurídica por el Registro Nacional,
    • los administradores de recursos de terceros,
    • las organizaciones sin fines de lucro y
    • los fideicomisos privados, incluyendo los fideicomisos extranjeros que tengan cédula jurídica asignada por el Registro Nacional y realicen actividades en Costa Rica.

    Nota: en la actualidad únicamente las personas jurídicas y fideicomisos deberán brindar la información, los demás obligados se irán incorporando posteriormente, con la debida comunicación oficial. Pero sí deberán tener la información disponible en caso de que las autoridades competentes lo soliciten.

    Fundamento Legal:

    Artículos 5 y 6 de la Ley para Mejorar la Lucha contra el Fraude Fiscal, Ley N°9416

    Artículo 3 del Reglamento del Registro de Transparencia y Beneficiarios Finales, Decreto N°41040-H Considerando IX de la Resolución Conjunta de Alcance General, DGT-ICD-R-06-2020

    ¿Cuáles son los sujetos que están excluidos de brindar el suministro de información en el Registro de transparencia y beneficiarios finales (RTBF)?

    Respuesta:

    Los sujetos excluidos de presentar la información son:

    • Las sociedades cuyas acciones se cotizan en un mercado de valores organizado ya sea nacional o extranjero. En el artículo 19 de la resolución conjunta de alcance general se establecen los requisitos necesarios para la aplicación de esta exclusión (deben demostrarlo anualmente mediante un registro resumido en la plataforma Central Directo).
    • Los fideicomisos públicos.
    • En relación con sus depositantes, las entidades financieras supervisadas por la Superintendencia General de Entidades Financieras, y las personas jurídicas, estructuras jurídicas tales como: administradores de recursos de terceros, autorizados, regulados y supervisados por la Superintendencia General de Valores o la Superintendencia General de Pensiones, en lo que corresponde a sus clientes e inversionistas.
    • El Poder Ejecutivo, Poder Legislativo, Poder Judicial, Tribunal Supremo de Elecciones, entidades públicas centralizadas, descentralizadas, autónomas, semiautónomas y embajadas.

    Fundamento Legal:

    Artículos 4 y 8 del Reglamento del Registro de Transparencia y Beneficiarios Finales, Decreto N°41040-H.

    Artículo 19 de la Resolución Conjunta de Alcance General, DGT-ICD-R-06-2020.

    ¿Qué tipo de certificado de firma digital se debe utilizar en el Registro de transparencia y beneficiarios finales (RTBF)?

    Respuesta:

    Para interactuar con el Registro de transparencia y beneficiarios finales, el responsable del suministro de la información establecido en el artículo 1 de la Resolución conjunta de alcance general y sus reformas, debe contar con un certificado válido de firma digital para personas físicas.

    Toda persona que interactúe con el RTBF debe poseer una tarjeta de firma digital para persona física, sea el representante legal, el apoderado, quien ostente una representación extrajudicial en la persona jurídica e incluso los notarios.

    No se debe confundir con la tarjeta de firma digital para personas jurídicas, puesto que para efectos del RTBF sólo se acepta firma digital para persona física.

    Fundamento Legal:

    Artículo 5 del Reglamento del Registro de Transparencia y Beneficiarios Finales, Decreto N°41040-H.

    Artículo 3 de la Resolución Conjunta de Alcance General, N°DGT-ICD-R-06-2020.

    ¿Qué sucede si el responsable de incluir la información en la declaración del Registro de Transparencia y Beneficiarios Finales – RTBF no dispone de un documento de identidad DIMEX o DIDI, o que por alguna otra situación se le imposibilite obtener firma digital y por lo tanto no puede realizar la declaración?

    Respuesta:

    Si el responsable de realizar el suministro de información no dispone de un documento de identidad DIMEX o DIDI y por tal razón no puede obtener firma digital en Costa Rica, podrá suministrar la información al RTBF a través de otra persona que sí cuente con firma digital, para lo cual deberá acudir ante notario público para que: a) sea el notario quien verifique si ya existe alguna persona con las facultades suficientes para hacer la declaración o b) otorgue un poder especial en escritura pública para efectos de que ese apoderado pueda llenar la declaración. En ambos casos, el notario debe ingresar a la plataforma digital Central Directo, para acreditar (registrar) en el sistema RTBF a esa persona apoderada. Posterior a esta gestión del notario, dicho apoderado podrá ingresar al sistema con su firma digital a realizar la declaración en nombre del sujeto obligado. En el ejercicio de esta función, los notarios deben seguir los lineamientos que dicte el Consejo Superior Notarial para la actividad notarial.

    En caso de que se encuentre en el extranjero deberá de acudir ante el cónsul para realizar el trámite correspondiente.

    Fundamento Legal:

    Artículos 14 y 23 de la Resolución Conjunta de Alcance General, N°DGT-ICD-R-06-2020.

    Lineamientos del Consejo Superior Notarial.

    ¿Qué se considera “beneficiario final” para efectos del Registro de transparencia y beneficiarios finales (RTBF)?

    Respuesta:

    Para efectos del Registro de Transparencia y Beneficiarios Finales, se considera beneficiario final a aquella persona física que posea cualquier tipo de control efectivo final sobre una persona jurídica o estructura jurídica o cadenas de titularidad sobre éstas, o que recibe beneficios de éstas; sea a través de:

    • poseer un control directo o indirecto por titularidad de participaciones sustantivas en el caso de personas jurídicas
    • por figurar dentro de las partes de un fideicomiso,
    • por ejercer una influencia sustantiva,
    • en última instancia, si de las condiciones anteriores no se determina ningún beneficiario final, se puede llegar a considerar como tal a quien tenga el puesto directivo principal.

    Fundamento Legal:

    Artículo 2 del Reglamento del Registro de Transparencia y Beneficiarios Finales, Decreto N°41040-H.

    ¿Cuáles son las sanciones por no suministrar la información correspondiente al Registro de transparencia y beneficiarios finales (RTBF)?

    Respuesta:

    Las sanciones en el caso del no suministro de información, se encuentran reguladas en el al artículo

    84 bis del Código de Normas y Procedimientos Tributarios y consisten en tres situaciones concretas:

    • Los notarios públicos cuando emitan documentos a los sujetos obligados, deben verificar la lista de incumplidores y en caso de estar incluido debe consignarlo en el documento.
    • El Registro Nacional no podrá emitir certificaciones de personería jurídica o inscribir documentos a favor de los sujetos obligados.
    • Se les aplicará una multa pecuniaria proporcional del 2% de la cifra de los ingresos brutos de la persona jurídica o estructura jurídica, en el período del impuesto sobre las utilidades anterior a aquel en que se produjo la infracción, con un mínimo de tres salarios base y un máximo de cien salarios base.

    Fundamento Legal:

    Artículo 16 de la Ley para Mejorar la Lucha contra el Fraude Fiscal, Ley N°9416.

    Artículo 84 bis del Código de Normas y Procedimientos Tributarios, Ley N°4755.

    Artículos 25 y 26 del Reglamento del Registro de Transparencia y Beneficiarios Finales, Decreto N°41040-H. Artículo 27 de la Resolución Conjunta de Alcance General, N°DGT-ICD-R-06-2020.
  • 10 Frequently asked questions about the Registry of Transparency and Final Beneficiaries.

    10 Frequently asked questions about the Registry of Transparency and Final Beneficiaries.

    This year, June 30 is the last day available to carry out the Registration of Transparency and Final Beneficiaries.

    What is the Registry of Transparency and Beneficial Ownership (RTBF)?

    The Transparency and Final Beneficiaries Registry consists of a computer system developed by the Central Bank of Costa Rica, which allows legal persons and other legal structures such as: trusts, third-party resource managers and non-profit organizations; provide the information to register its participants (shareholder partners, quota holders or some other denomination depending on the type of legal person, parties that make up a trust, or other administrative members of legal structures, etc.) and their final beneficiaries, as well as other information of natural persons that allows effective control in the fight against tax fraud, money laundering and terrorist financing.

    Legal basis:
    Second chapter of the Law to Improve the Fight against Fiscal Fraud, Law No. 9416.
    Regulation of the Registry of Transparency and Final Beneficiaries, Decree No. 41040-H.

    Where should I provide the information required for the Registry of Transparency and Final Beneficiaries?

    The information must be presented in the transactional platform of the Central Bank of Costa Rica called Central Directo: https://www.centraldirecto.fi.cr.
    Legal Bases
    Artículo 4 de la Resolución Conjunta de Alcance General, DGT-ICD-R-06-2020

    Can the information be provided to the Registry of Transparency and Final Beneficiaries (RTBF) in person with physical documents?

    No, the entire process is done digitally, through a web portal on the internet. With the objective of promoting voluntary compliance, the General Directorate of Taxation makes available to the obligors the Tax Kiosks that are located in the different Tax Administrations of the country, under the self-management method to make said declaration.

    Source:

    Ministerio de Hacienda

    Who are the subjects obligated to provide information in the Registry of Transparency and Final Beneficiaries (RTBF)?

    Answers:

    The subjects obligated to provide information are:

    • legal entities with current share capital and/or those that have been assigned a legal identification number by the National Registry.
    • third-party resource managers.
    • non-profit organizations
    • private trusts, including foreign trusts that have legal identification assigned by the National Registry and carry out activities in Costa Rica.

    Note: currently only legal persons and trusts must provide the information, the other obligors will be incorporated later, with the proper official communication. But they must have the information available in case the competent authorities request it.

    Legal Bases

    Artículos 5 y 6 de la Ley para Mejorar la Lucha contra el Fraude Fiscal, Ley N°9416

    Artículo 3 del Reglamento del Registro de Transparencia y Beneficiarios Finales, Decreto N°41040-H Considerando IX de la Resolución Conjunta de Alcance General, DGT-ICD-R-06-2020

    What are the subjects that are excluded from providing information in the Registry of Transparency and Final Beneficiaries (RTBF)?

    Asnwers

    The subjects excluded from presenting the information are:

    • Companies whose shares are listed on an organized stock market, whether national or foreign. Article 19 of the joint resolution of general scope establishes the necessary requirements for the application of this exclusion (they must prove it annually by means of a summary record on the Central Directo platform).
    • Public Trusts
    • In relation to their depositors, financial entities supervised by the General Superintendency of Financial Entities, and legal persons, legal structures such as: third-party resource administrators, authorized, regulated and supervised by the General Superintendency of Securities or the General Superintendency of Pensions, in what corresponds to its clients and investors.
    • The Executive Branch, Legislative Branch, Judicial Branch, Supreme Court of Elections, centralized, decentralized, autonomous, semi-autonomous public entities and embassies.

    Legal Bases

    Artículos 4 y 8 del Reglamento del Registro de Transparencia y Beneficiarios Finales, Decreto N°41040-H.

    Artículo 19 de la Resolución Conjunta de Alcance General, DGT-ICD-R-06-2020.

    What type of digital signature certificate should be used in the Registry of Transparency and Final Beneficiaries (RTBF)?

    Answers

    To interact with the Transparency and Final Beneficiaries Registry, the person responsible for providing the information established in article 1 of the Joint Resolution of general scope and its reforms, must have a valid digital signature certificate for natural persons.

    Every person who interacts with the RTBF must have a digital signature card for a natural person, be it the legal representative, the proxy, who has extrajudicial representation in the legal entity and even notaries.

    It should not be confused with the digital signature card for legal persons, since for the purposes of the RTBF only digital signature for natural persons is accepted.

    Legal Bases

    Artículo 5 del Reglamento del Registro de Transparencia y Beneficiarios Finales, Decreto N°41040-H.

    Artículo 3 de la Resolución Conjunta de Alcance General, N°DGT-ICD-R-06-2020.

    What happens if the person responsible for including the information in the declaration of the Registry of Transparency and Final Beneficiaries – RTBF does not have a DIMEX or DIDI identity document, or for some other situation makes it impossible for him to obtain a digital signature and therefore does not can you make the statement?

    Answer

    If the person responsible for providing the information does not have a DIMEX or DIDI identity document and for this reason cannot obtain a digital signature in Costa Rica, they may provide the information to the RTBF through another person who does have a digital signature, for which you must go before a notary public so that:

    a) It is the notary who verifies whether there is already a person with sufficient powers to make the statement.

    b) Grant a special power of attorney in a public deed so that the proxy can fill out the declaration.

    In both cases, the notary must enter the Central Directo digital platform to accredit (register) that person empowered in the RTBF system. After this procedure by the notary, said representative may enter the system with his digital signature to make the declaration on behalf of the obligated subject. In the exercise of this function, notaries must follow the guidelines issued by the Superior Notarial Council for notarial activity.

    In the event that he is abroad, he must go before the consul to carry out the corresponding procedure.

    Legal Bases

    Artículos 14 y 23 de la Resolución Conjunta de Alcance General, N°DGT-ICD-R-06-2020.

    Lineamientos del Consejo Superior Notarial.

    What is considered “final beneficiary” for the purposes of the Registry of Transparency and Final Beneficiaries (RTBF)?

    Answer

    For purposes of the Registry of Transparency and Final Beneficiaries, the final beneficiary is considered to be that natural person who has any type of final effective control over a legal person or legal structure or chains of ownership over them, or who receives benefits from them; either through:

    • have direct or indirect control by ownership of substantive shares in the case of legal persons
    • for appearing within the parts of a trust.
    • for exerting significant influence.
    • Ultimately, if no final beneficiary is determined from the above conditions, the person with the main management position may be considered as such.

    Legal Bases

    Artículo 2 del Reglamento del Registro de Transparencia y Beneficiarios Finales, Decreto N°41040-H.

    What are the sanctions for not providing the information corresponding to the Registry of Transparency and Final Beneficiaries (RTBF)?

    Answers

    Sanctions in the case of non-provision of information are regulated in article

    84 bis of the Code of Tax Regulations and Procedures and consist of three specific situations:

    • When public notaries issue documents to obligated subjects, they must verify the list of defaulters and, if included, must be included in the document.
    • The National Registry may not issue certifications of legal status or register documents in favor of obligated subjects.
    • A proportional pecuniary fine of 2% of the figure of the gross income of the legal entity or legal structure will be applied to them, in the profit tax period prior to the one in which the infraction occurred, with a minimum of three base salaries. and a maximum of one hundred base salaries.

    Legal Bases

    Artículo 16 de la Ley para Mejorar la Lucha contra el Fraude Fiscal, Ley N°9416.

    Artículo 84 bis del Código de Normas y Procedimientos Tributarios, Ley N°4755.

    Artículos 25 y 26 del Reglamento del Registro de Transparencia y Beneficiarios Finales, Decreto N°41040-H. Artículo 27 de la Resolución Conjunta de Alcance General, N°DGT-ICD-R-06-2020.
  • 10 Questions fréquemment posées sur le registre de transparence et de propriété effective.

    10 Questions fréquemment posées sur le registre de transparence et de propriété effective.

    Cette année, le 30 juin est le dernier jour disponible pour le registre de transparence et de propriété effective.

    Qu’est-ce que le registre de transparence et de propriété effective (RTBF) ?

    Le registre de transparence et de propriété effective consiste en un système informatique développé par la Banque centrale du Costa Rica, qui permet aux personnes morales et autres structures juridiques telles que les trusts, les gestionnaires de ressources tierces et les organisations à but non lucratif de fournir des informations pour enregistrer leurs participants (associés actionnaires, détenteurs de quotas ou autre dénomination selon le type de personne morale, parties à un trust, ou autres membres administratifs de structures juridiques, etc.) et leurs bénéficiaires effectifs, ainsi que d’autres informations pertinentes sur les personnes physiques pour permettre un contrôle efficace dans la lutte contre la fraude fiscale, le blanchiment d’argent et le financement du terrorisme.) et leurs bénéficiaires effectifs, ainsi que d’autres informations pertinentes sur les personnes physiques pour permettre un contrôle efficace dans la lutte contre la fraude fiscale, le blanchiment de capitaux et le financement du terrorisme.


    Base juridique :
    Deuxième chapitre de la loi visant à améliorer la lutte contre la fraude fiscale, loi n°9416.
    Règlement relatif au registre de transparence et de propriété effective, décret n°41040-H.

    Où dois-je fournir les informations requises pour le registre de transparence et de propriété effective ?

    Les informations doivent être soumises sur la plateforme transactionnelle de la Banque centrale du Costa Rica.
    appelé

    Central Direct : https://www.centraldirecto.fi.cr.
    Base juridique :
    Article 4 de la Résolution commune de portée générale, DGT-ICD-R-06-2020

    Les informations peuvent-elles être fournies au registre de la transparence et de la propriété effective (RTBF) en personne avec des documents physiques ?

    Non, l’ensemble du processus se fait de manière numérique, par le biais d’un portail web sur l’internet. Afin d’encourager le respect volontaire de la loi, la direction générale des impôts propose aux contribuables des kiosques fiscaux situés dans les différentes administrations fiscales du pays, selon la méthode de l’autogestion, pour remplir la déclaration d’impôt.

    Source :

    Ministère des finances

    Quelles sont les parties obligées de fournir des informations dans le registre de transparence et de propriété effective (RTBF) ?

    Réponses :

    Les parties tenues de fournir des informations sont les suivantes :

    • les personnes morales disposant d’un capital social valide et/ou auxquelles le Registre national a attribué un numéro d’enregistrement légal,
    • les gestionnaires de ressources tiers,
    • les organisations à but non lucratif et
    • les trusts privés, y compris les trusts étrangers qui disposent d’un certificat légal attribué par le registre national et qui exercent des activités au Costa Rica.

    Remarque : à l’heure actuelle, seules les personnes morales et les fiducies sont tenues de fournir les informations ; d’autres parties obligées seront incorporées à une date ultérieure, moyennant une notification officielle en bonne et due forme. Mais ils doivent disposer de ces informations au cas où les autorités compétentes en feraient la demande.

    Base juridique :

    Articles 5 et 6 de la loi visant à améliorer la lutte contre la fraude fiscale, loi n° 9416

    Article 3 du règlement relatif au registre de transparence et de propriété effective, décret n°41040-H Considérant IX de la résolution commune de portée générale, DGT-ICD-R-06-2020

    Quels sont les sujets exclus de la fourniture d’informations dans le registre de transparence et de propriété effective (RTBF) ?

    Réponse :

    Les sujets exclus du rapport sont les suivants

    • Sociétés dont les actions sont cotées sur une bourse organisée, qu’elle soit nationale ou étrangère. L’article 19 de la résolution commune de portée générale précise les conditions d’application de cette exclusion (ils doivent le démontrer annuellement au moyen d’un enregistrement récapitulatif dans la plateforme Central Directo).
    • Les fiducies publiques.
    • En ce qui concerne leurs déposants, les institutions financières supervisées par la Superintendencia General de Entidades Financieras, et les personnes morales, les structures juridiques telles que les administrateurs de ressources de tiers, autorisées, réglementées et supervisées par la Superintendencia General de Valores ou la Superintendencia General de Pensiones, en ce qui concerne leurs clients et les investisseurs.
    • Le pouvoir exécutif, le pouvoir législatif, le pouvoir judiciaire, le tribunal électoral suprême, les entités publiques centralisées, décentralisées, autonomes, semi-autonomes et les ambassades.

    Base juridique :

    Articles 4 et 8 du règlement relatif au registre de transparence et de propriété effective, décret n° 41040-H.

    Article 19 de la Résolution commune de portée générale, DGT-ICD-R-06-2020.

    Quel type de certificat de signature numérique doit être utilisé dans le registre de transparence et de propriété effective (RTBF) ?

    Réponse :

    Afin d’interagir avec le registre de transparence et de propriété effective, la personne chargée de fournir les informations visées à l’article 1 de la résolution commune de portée générale et ses modifications, doit disposer d’un certificat de signature numérique valide pour les personnes physiques.

    Toute personne interagissant avec la RTBF doit disposer d’une carte de signature numérique pour personnes physiques, qu’il s’agisse du représentant légal, de l’avocat, du représentant extrajudiciaire de la personne morale ou même des notaires.

    A ne pas confondre avec la carte de signature numérique pour les personnes morales, car aux fins de la RTBF, seules les signatures numériques pour les personnes physiques sont acceptées.

    Base juridique :

    Article 5 du règlement relatif à la transparence et au registre des bénéficiaires finaux, décret n°41040-H.

    Article 3 de la Résolution commune de portée générale, N°DGT-ICD-R-06-2020.

    Que se passe-t-il si la personne chargée d’inclure les informations dans la déclaration du registre de transparence et de propriété effective – RTBF ne dispose pas d’un document d’identité DIMEX ou DIDI, ou n’est pas en mesure d’obtenir une signature numérique et n’est donc pas en mesure d’effectuer la déclaration ?

    Réponse :

    Si la personne chargée de fournir les informations ne dispose pas d’un document d’identité DIMEX ou DIDI et ne peut donc pas obtenir de signature numérique au Costa Rica, elle peut fournir les informations à la RTBF par l’intermédiaire d’une autre personne disposant d’une signature numérique : a) le notaire vérifie s’il existe déjà une personne ayant l’autorité suffisante pour faire la déclaration, ou (b) il accorde une procuration spéciale dans un acte public afin de permettre à ce mandataire de compléter la déclaration. Dans les deux cas, le notaire doit entrer dans la plateforme numérique Central Directo, afin d’accréditer (enregistrer) le mandataire dans le système RTBF. Après cette procédure par le notaire, ledit mandataire peut entrer dans le système avec sa signature numérique pour faire la déclaration au nom de la partie obligée. Dans l’exercice de cette fonction, les notaires doivent suivre les lignes directrices de l’activité notariale émises par le Conseil supérieur du notariat.

    Si vous êtes à l’étranger, vous devez vous rendre au consulat pour effectuer la procédure correspondante.

    Base juridique :

    Articles 14 et 23 de la Résolution commune de portée générale, N°DGT-ICD-R-06-2020.

    Lignes directrices du Conseil supérieur du notariat.

    Qu’est-ce qui est considéré comme un “bénéficiaire effectif” aux fins du registre de transparence et de propriété effective (TRBF) ?

    Réponse :

    Aux fins du registre de transparence et des bénéficiaires effectifs, un bénéficiaire effectif est une personne physique qui exerce un contrôle effectif ultime sur une personne morale ou une construction juridique, ou une chaîne de titres sur celles-ci, ou qui reçoit des avantages de leur part, soit par l’intermédiaire de :

    • exercer un contrôle direct ou indirect par le biais d’une participation substantielle dans le cas des personnes morales
    • comme faisant partie des parties à un trust,
    • pour exercer une influence substantielle,
    • En fin de compte, si aucun bénéficiaire effectif n’est identifié à partir des conditions ci-dessus, le bénéficiaire effectif ultime peut être la personne qui occupe le poste de direction clé.

    Base juridique :

    Article 2 du règlement relatif à la transparence et au registre des bénéficiaires finaux, décret n°41040-H.

    Quelles sont les sanctions prévues en cas de manquement à l’obligation de fournir des informations au registre de transparence et de propriété effective (RTBF) ?

    Réponse :

    Les sanctions en cas de manquement à l’obligation d’information sont régies par l’article

    84 bis du Code des règles et procédures fiscales consistent en trois situations spécifiques :

    • Les notaires publics, lorsqu’ils délivrent des documents aux entités réglementées, doivent vérifier la liste des parties non conformes et, si elles sont incluses, cela doit être indiqué dans le document.
    • Le registre national ne peut pas délivrer de certificats de personnalité juridique ni enregistrer de documents en faveur des entités réglementées.
    • Une amende pécuniaire proportionnelle de 2 % du revenu brut de la personne morale ou de la structure juridique au cours de la période d’imposition des bénéfices précédant celle au cours de laquelle l’infraction a été commise, avec un minimum de trois salaires de base et un maximum de cent salaires de base, est appliquée.

    Base juridique :

    Article 16 de la loi visant à améliorer la lutte contre la fraude fiscale, loi n° 9416.

    Article 84 bis du code des règles et procédures fiscales, loi n° 4755.

    Articles 25 et 26 du règlement relatif au registre de transparence et de propriété effective, décret n°41040-H. Article 27 de la Résolution commune de portée générale, N°DGT-ICD-R-06-2020.

  • Guía sobre Sucesorios y Testamentos.

    Guía sobre Sucesorios y Testamentos.

    Sucesorios y Testamentos en Costa Rica

    Los sucesorios y testamentos son herramientas legales importantes que permiten a las personas planificar cómo se distribuirán sus bienes después de su fallecimiento. En Costa Rica, existen dos tipos de sucesorios: el sucesorio testamentario y el sucesorio abintestato. En este blog, vamos a explorar el proceso paso a paso para llevar a cabo un sucesorio o testamento en Costa Rica.

    Paso 1: Entender la ley

    Antes de comenzar el proceso de sucesorio o testamento, es importante entender la ley en Costa Rica. La ley que rige los sucesorios y testamentos en Costa Rica es el Código Civil, que establece las reglas y requisitos para estos procesos. Algunas de las cosas que es importante entender incluyen:

    1. El orden de prioridad de los herederos en caso de sucesorio abintestato
    2. Los requisitos para que un testamento sea válido
    3. Los derechos y responsabilidades de los herederos.

    Hacer un inventario de los bienes

    El siguiente paso es hacer un inventario de los bienes que se quieren incluir en el sucesorio o testamento. Esto puede incluir bienes raíces, vehículos, cuentas bancarias, inversiones y otros activos. Es importante hacer un inventario completo y detallado de todos los bienes para asegurarse de que no se omita nada importante.

    Paso 3: Decidir quiénes serán los herederos

    En el caso del sucesorio testamentario, el testador debe decidir quiénes serán los herederos y cómo se distribuirán los bienes entre ellos. Es importante ser claro y específico en el testamento para evitar confusiones o disputas en el futuro.

    En el caso del sucesorio abintestato, la ley establece un orden de prioridad para los herederos, que se basa en la relación del fallecido con sus familiares más cercanos. Este orden de prioridad puede incluir a su cónyuge, hijos, padres, hermanos y otros parientes.

    Paso 4: Redactar el testamento

    En el caso del sucesorio testamentario, el siguiente paso es redactar el testamento. El testamento debe ser escrito y firmado por el testador, y debe cumplir con los requisitos legales establecidos por el Código Civil. Algunos de los requisitos incluyen:

    El testamento debe ser escrito en papel o cualquier otro medio que permita su conservación.

    El testamento debe estar firmado por el testador al final de su contenido o en cada hoja que lo componga.

    El testamento debe estar firmado por dos testigos mayores de edad, que no pueden ser herederos.

    Es importante que el testamento sea claro y específico en cuanto a cómo se deben distribuir los bienes. También se pueden incluir disposiciones para el cuidado de los hijos menores, la elección de un tutor o curador, y otras cuestiones relacionadas con el bienestar de la familia.

    Paso 5: Legalizar el testamento

    Una vez que el testamento ha sido redactado y firmado, es importante legalizarlo ante un notario público. El notario verificará que el testamento cumpla con los requisitos legales y emitirá una escritura pública que certifique la validez del testamento.

    Paso 6: Designar un albacea

    En el caso del sucesorio testamentario, el testador también puede designar a un albacea, que será responsable de llevar a cabo las disposiciones del testamento. El albacea puede ser una persona de confianza, como un familiar o amigo cercano, o un abogado.

    Paso 7: Presentar el testamento o iniciar el sucesorio abintestato

    Una vez que se ha completado el proceso de redacción y legalización del testamento, el testamento debe ser presentado ante el Registro Nacional. El Registro Nacional es la entidad encargada de mantener los registros de propiedad y otros registros públicos en Costa Rica.

    En el caso del sucesorio abintestato, se debe iniciar un proceso legal para determinar quiénes serán los herederos y cómo se distribuirán los bienes. Este proceso se lleva a cabo en un tribunal y puede ser largo y complicado.

    Paso 8: Pagar los impuestos

    En Costa Rica, los sucesorios y testamentos están sujetos al pago de impuestos. Los impuestos pueden variar dependiendo del valor de los bienes y de la relación entre el fallecido y los herederos. Es importante consultar con un abogado o contador para determinar la cantidad de impuestos que se deben pagar y cómo se deben pagar.

    Paso 9: Distribuir los bienes

    Una vez que se han pagado los impuestos y se han completado todos los trámites legales, los bienes pueden ser distribuidos entre los herederos. Es importante asegurarse de que se cumplan las disposiciones del testamento o las reglas de la ley en el caso del sucesorio abintestato.

    Paso 10: Registrar los bienes

    Finalmente, los bienes deben ser registrados a nombre de los nuevos propietarios. Esto puede incluir la transferencia de títulos de propiedad, la actualización de las cuentas bancarias y otros trámites necesarios para asegurarse de que los herederos tengan la propiedad legal de los bienes.

    En resumen, los sucesorios y testamentos son herramientas importantes para planificar cómo se distribuirán los bienes después de la muerte. En Costa Rica, el proceso para llevar a cabo un sucesorio o testamento puede ser complicado y puede requerir la ayuda de un abogado o contador. Sin embargo, con la planificación adecuada y la comprensión de la ley, es posible asegurarse de que los bienes se distribuyan según los deseos del fallecido y de manera justa y equitativa entre los herederos.

    Consideraciones adicionales

    Además de los pasos mencionados anteriormente, es importante destacar algunas consideraciones adicionales que pueden ser útiles al momento de llevar a cabo un sucesorio o testamento en Costa Rica.

    En primer lugar, es importante asegurarse de que todos los bienes estén incluidos en el testamento o en el proceso del sucesorio abintestato. Esto incluye no solo los bienes materiales como la propiedad, sino también otros activos como inversiones, cuentas bancarias y otros bienes que pueden ser fácilmente pasados por alto. Si se omite algún bien en el testamento o en el proceso del sucesorio, puede haber problemas legales y desacuerdos entre los herederos.

    Otra consideración importante es la elección del albacea o de los albaceas en el caso de que se hayan designado varios. Es importante que los albaceas sean personas confiables y responsables, y que estén dispuestos a cumplir con las disposiciones del testamento o de la ley en el caso del sucesorio abintestato. Es importante discutir con los potenciales albaceas su papel y responsabilidades, para asegurarse de que estén dispuestos y capacitados para llevar a cabo su función.

    También es importante considerar la posibilidad de hacer actualizaciones al testamento de vez en cuando, especialmente en caso de cambios significativos en la vida del testador. Por ejemplo, si el testador adquiere nuevos bienes o si se producen cambios en la estructura familiar, puede ser necesario actualizar el testamento para reflejar estos cambios. También es importante mantener una copia actualizada del testamento en un lugar seguro y accesible.

    En cuanto a los costos, es importante tener en cuenta que el proceso de sucesorio y testamento puede tener un costo significativo, incluyendo los honorarios de los abogados y contadores, así como los impuestos y otros gastos asociados. Es importante discutir estos costos con un profesional y planificar con anticipación para evitar sorpresas desagradables.

    En conclusión, los sucesorios y testamentos son herramientas importantes para planificar cómo se distribuirán los bienes después de la muerte. En Costa Rica, el proceso puede ser complicado y puede requerir la ayuda de un abogado o contador, pero con la planificación adecuada y la comprensión de la ley, es posible asegurarse de que los bienes se distribuyan según los deseos del fallecido y de manera justa y equitativa entre los herederos. Al considerar estas consideraciones adicionales, es posible hacer que el proceso sea más fácil y asegurarse de que se cumplan los deseos del testador o de la ley en el caso del sucesorio abintestato.

  • A complete Guide for Probates, Wills and Testaments, in Costa Rica

    A complete Guide for Probates, Wills and Testaments, in Costa Rica

    Testaments and Wills in Costa Rica

    Testaments and wills are important legal tools that allow people to plan how their assets will be distributed after their death. In Costa Rica, there are two types of probate: testamentary probate and intestate probate. In this blog, we will explore the step-by-step process to carry out a probate or will in Costa Rica.

    Step 1: Understand the law

    Before beginning the probate process, it is important to understand the law in Costa Rica. The law governing probate and wills in Costa Rica is the Civil Code, which establishes the rules and requirements for these processes. Some of the things that are important to understand include:

    The order of priority of heirs in case of intestate succession.

    The requirements for a will to be valid

    The rights and responsibilities of the heirs.

    Step 2: Make an inventory of assets

    The next step is to make an inventory of the assets to be included in the estate or will. This may include real estate, vehicles, bank accounts, investments and other assets. It is important to make a complete and detailed inventory of all assets to ensure that nothing important is omitted.

    Step 3: Decide who the heirs will be

    In the case of probate, the testator must decide who the heirs will be and how the assets will be distributed among them. It is important to be clear and specific in the will to avoid confusion or disputes in the future.

    In the case of intestate succession, the law establishes an order of priority for the heirs, which is based on the relationship of the deceased to his or her closest relatives. This order of priority may include your spouse, children, parents, siblings and other relatives.

    Step 4: Drafting the Will

    In the case of probate, the next step is to draft the will. The will must be written and signed by the testator, and must comply with the legal requirements established by the Civil Code. Some of the requirements include:

    The will must be written on paper or any other medium that allows its preservation.

    The will must be signed by the testator at the end of its contents or on each sheet that composes it.

    The will must be signed by two witnesses of legal age, who cannot be heirs.

    It is important that the will be clear and specific as to how the assets are to be distributed. Provisions for the care of minor children, the choice of a guardian or conservator, and other matters relating to the welfare of the family may also be included.

    Step 5: Probate the Will

    Once the will has been drafted and signed, it is important to probate it before a notary public. The notary will verify that the will meets the legal requirements and issue a public deed certifying the validity of the will.

    Step 6: Appoint an Executor

    In the case of probate, the testator may also appoint an executor, who will be responsible for carrying out the provisions of the will. The executor can be a trusted person, such as a relative or close friend, or an attorney.

    Step 7: File the will or initiate intestate probate

    Once the will drafting and probate process has been completed, the will must be filed with the National Registry. The National Registry is the entity in charge of maintaining property and other public records in Costa Rica.

    In the case of intestate succession, a legal process must be initiated to determine who the heirs will be and how the assets will be distributed. This process takes place in a court of law and can be long and complicated.

    Step 8: Pay taxes

    In Costa Rica, inheritances and wills are subject to taxes. Taxes may vary depending on the value of the assets and the relationship between the deceased and the heirs. It is important to consult with an attorney or accountant to determine the amount of taxes due and how they should be paid.

    Step 9: Distribute the assets

    Once the taxes have been paid and all legal formalities have been completed, the assets can be distributed among the heirs. It is important to ensure that the provisions of the will or the rules of law in the case of intestate succession are followed.

    Step 10: Register the assets

    Finally, the assets must be registered in the name of the new owners. This may include transferring title deeds, updating bank accounts and other paperwork necessary to ensure that the heirs have legal ownership of the assets.

    In summary, probate and wills are important tools for planning how assets will be distributed after death. In Costa Rica, the process to carry out a probate or will can be complicated and may require the help of an attorney or accountant. However, with proper planning and an understanding of the law, it is possible to ensure that assets are distributed according to the wishes of the deceased and in a fair and equitable manner among the heirs.

    Additional Considerations

    In addition to the steps mentioned above, it is important to highlight some additional considerations that may be useful when carrying out a probate or will in Costa Rica.

    First, it is important to make sure that all assets are included in the will or intestate succession process. This includes not only tangible assets such as property, but also other assets such as investments, bank accounts and other assets that can be easily overlooked. If any assets are omitted from the will or probate process, there can be legal problems and disagreements among the heirs.

    Another important consideration is the choice of executor or executors if several have been appointed. It is important that the executors be trustworthy and responsible persons, and that they be willing to comply with the provisions of the will or the law in the case of intestate succession. It is important to discuss with potential executors their role and responsibilities, to ensure that they are willing and able to carry out their role.

    It is also important to consider making updates to the will from time to time, especially in the event of significant changes in the testator’s life. For example, if the testator acquires new assets or if there are changes in the family structure, it may be necessary to update the will to reflect these changes. It is also important to keep an updated copy of the will in a safe and accessible place.

    In terms of costs, it is important to keep in mind that the probate and will process can have significant costs, including attorney and accountant fees, as well as taxes and other associated expenses. It is important to discuss these costs with a professional and plan ahead to avoid unpleasant surprises.

    In conclusion, probate and wills are important tools for planning how assets will be distributed after death. In Costa Rica, the process can be complicated and may require the help of a lawyer or accountant, but with proper planning and an understanding of the law, it is possible to ensure that assets are distributed according to the wishes of the deceased and in a fair and equitable manner among the heirs. By considering these additional considerations, it is possible to make the process smoother and ensure that the wishes of the testator or the law in the case of intestate succession are followed.

  • Costa Rica among the first places in FDI after the pandemic along with 3 countries in the Middle East.

    Costa Rica among the first places in FDI after the pandemic along with 3 countries in the Middle East.

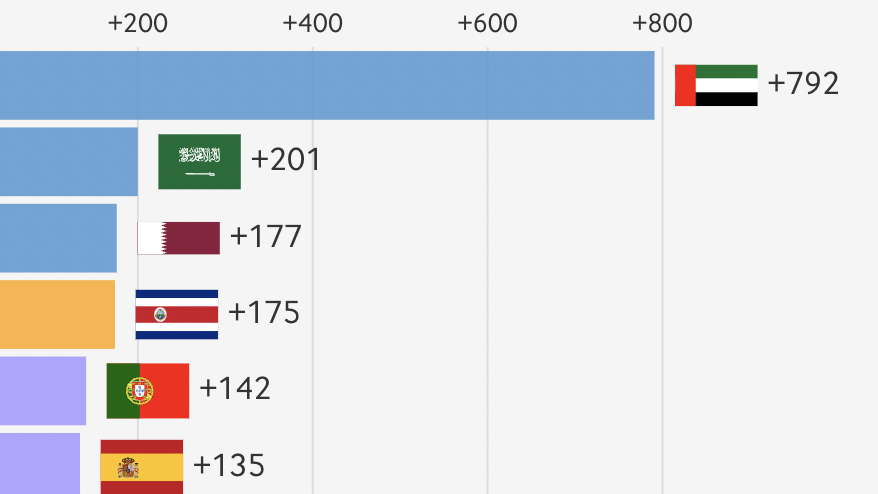
    On May 10, the fDi Intelligence website, one of the leading investment promotion and economic development solution sites, published an article with an analysis of the countries that have shown the best performance in terms of economic recovery and increased foreign investment. (FDI) after the pandemic.

    Of the countries evaluated, three from the Middle East obtain the first positions while Costa Rica leads Latin America and obtains fourth overall place and being the only Latin American country in the Top 10, at the same time that we will focus on the opportunities that Costa Rica offers for international investors.

    In this post on Clare Facio Legal’s blog, we will analyze the trends, key factors and outstanding achievements that have led these countries to lead the recovery process and how Costa Rica can position itself as an attractive investment destination.

    The COVID-19 pandemic has significantly affected the global economy, but some countries in the Middle East have achieved remarkable economic recovery after the crisis period. Costa Rica, for its part, has shown resilience and offers a favorable environment for foreign investment. As the world recovers from the challenges of the pandemic, it is important to look at the opportunities that both the Middle Eastern countries and Costa Rica present for international investors.

    Position 1 – United Arab Emirates (UAE): The United Arab Emirates leads the ranking with an outstanding economic recovery and a significant attraction for foreign investment. Its diversified economy, with a focus on sectors such as tourism, technology and finance, has attracted massive investment. With a focus on innovation and modern infrastructure development, the UAE has managed to build investor confidence and attract high-end investment.
    Position 2 – Saudi Arabia: In the second position, Saudi Arabia has positioned itself as an attractive destination for foreign investment. With its vision of diversifying the economy and reducing dependence on oil, the country has made significant investments in sectors such as renewable energy, technology, and manufacturing. These initiatives have attracted substantial investment and have contributed to its economic recovery.
    Position 3 – Qatar: Qatar occupies the third position in this ranking, with a focus on economic diversification and the attraction of foreign investment. The country has invested in infrastructure projects, such as the organization of international sporting events and the development of special economic zones. These initiatives have generated significant investments and have contributed to its economic growth.
    Position 4 – Costa Rica: Costa Rica
    is in fourth position, standing out as a country in Central America with a solid economic recovery and attractiveness for international investors. The country has experienced growth in sectors such as technology, sustainable tourism and agribusiness. Favorable government policies, political stability and its focus on sustainability have attracted growth investment and contributed to its economic development.
    Position 5 – Portugal: In fifth position is Portugal, a country that has achieved a significant economic recovery and has attracted investment in sectors such as tourism, logistics and renewable energy. Favorable government policies, investment in infrastructure, and a focus on economic diversification have been key factors in its attractiveness to investors.

    What does this mean for Costa Rica?

    Government policies and economic stability

    Both the Middle Eastern countries and Costa Rica have implemented investment-friendly government policies and have maintained remarkable economic stability. In the case of Costa Rica, the country stands out for its commitment to democracy, political stability and respect for the rule of law. In addition, it has established a series of tax incentives and support programs for foreign investment, which has created a favorable environment for investment and business development.

    Infrastructure and technology

    Middle Eastern countries have been noted for their investments in modern infrastructure and cutting-edge technology. Costa Rica, for its part, has developed a solid infrastructure that includes seaports, international airports, highways, and advanced telecommunications. In addition, the country has positioned itself as a technological center in the region, attracting important technology companies and promoting innovation and talent development in the sector.

    Growth sectors and investment opportunities

    Both the Middle Eastern countries and Costa Rica offer a wide range of investment opportunities in growing sectors. In the Middle East, the sectors of renewable energy, technology, tourism, manufacturing industry and logistics stand out. In the case of Costa Rica, the technology services, agribusiness, sustainable tourism, advanced manufacturing, and financial services sectors present great potential for growth and profitability for international investors.

    Human Capital and Talent

    In both the Middle East and Costa Rica, the availability of human resources and specialized talent is a key factor in attracting foreign investment. Both regions have a qualified and trained labor force, as well as educational institutions and training programs that promote the development of technical and professional skills. This guarantees the availability

    availability of trained and talented personnel to support the operations of foreign companies.

    In the case of Costa Rica, the country has stood out for its high level of education, with a highly educated and bilingual labor force. In addition, the government has promoted the creation of training programs in strategic areas, such as technology and innovation, to further strengthen the skills of local talent.

    Business environment and ease of doing business

    Both the Middle Eastern countries and Costa Rica have made significant efforts to improve the business environment and make it easier to do business. They have implemented reforms to simplify administrative processes, reduce bureaucracy, and promote transparency in business procedures. These measures have generated confidence among investors and have streamlined the start-up and operation of companies.

    Sustainability and environmental commitment

    In the current context, sustainability and environmental commitment are increasingly important aspects for international investors. Both the Middle Eastern countries and Costa Rica have demonstrated a commitment to protecting the environment and promoting sustainable business practices. They have implemented policies to promote renewable energy, the conservation of natural resources, and the adoption of responsible production and consumption practices.

    In conclusion

    In conclusion, the countries of the Middle East have experienced an outstanding economic recovery and present attractive opportunities for foreign investment. At the same time, Costa Rica stands out as a country with a favorable environment for investment and a wide range of growing sectors. Its economic stability, favorable government policies, developed infrastructure, qualified human talent and commitment to sustainability are aspects that position it as an attractive destination for international investors.

    The continued implementation of favorable policies, the strengthening of trade relations, and the fostering of innovation will be key factors in driving economic growth and attracting investment in both Middle Eastern countries and Costa Rica. Both regions offer exciting opportunities for investors looking to expand their businesses and take advantage of the growth potential in dynamic markets.

    https://www.fdiintelligence.com/content/data-trends/middle-east-countries-lead-postcovid-investment-rebound-82470
  • Costa Rica entre los primeros lugares en IED tras la pandemia junto con 3 países de Medio Oriente.

    Costa Rica entre los primeros lugares en IED tras la pandemia junto con 3 países de Medio Oriente.

    El 10 de Mayo el sitio web fDi Intelligence, uno de los sitios lideres en soluciones promoción de inversiones y desarrollo económico, publico un artículo con un análisis de los países que mejor desempeño han mostrado en temas de recuperación económica y el aumento de la inversión extranjera directa (IED) tras la pandemia.

    De los países evaluados tres de Medio Oriente obtienen las primeras posiciones mientras que Costa Rica lidera américa latina y obtiene el cuarto lugar general y siendo el único país latinoamericano en el Top 10, al mismo tiempo que nos enfocaremos en las oportunidades que Costa Rica ofrece para los inversores internacionales.

    En esta entrada en el blog de Clare Facio Legal Analizaremos las tendencias, los factores clave y los logros sobresalientes que han llevado a estos países a liderar el proceso de recuperación y cómo Costa Rica puede posicionarse como un atractivo destino de inversión.

    La pandemia de COVID-19 ha afectado significativamente la economía global, pero algunos países de Medio Oriente han logrado una destacada recuperación económica tras el periodo de crisis. Costa Rica, por su parte, ha demostrado resiliencia y ofrece un entorno favorable para la inversión extranjera. A medida que el mundo se recupera de los desafíos de la pandemia, es importante analizar las oportunidades que tanto los países de Medio Oriente como Costa Rica presentan para los inversores internacionales.

    1. Posición 1 – Emiratos Árabes Unidos (EAU): Los Emiratos Árabes Unidos lideran el ranking con una destacada recuperación económica y un atractivo significativo para la inversión extranjera. Su economía diversificada, con enfoque en sectores como el turismo, la tecnología y las finanzas, ha atraído inversiones masivas. Con un enfoque en la innovación y el desarrollo de infraestructura moderna, los EAU han logrado generar confianza en los inversores y atraer inversiones de alto nivel.
    2. Posición 2 – Arabia Saudita: En la segunda posición, Arabia Saudita se ha posicionado como un destino atractivo para la inversión extranjera. Con su visión de diversificar la economía y reducir la dependencia del petróleo, el país ha realizado inversiones significativas en sectores como la energía renovable, la tecnología y la industria manufacturera. Estas iniciativas han atraído inversiones sustanciales y han contribuido a su recuperación económica.
    3. Posición 3 – Catar: Catar ocupa la tercera posición en este ranking, con un enfoque en la diversificación económica y la atracción de inversiones extranjeras. El país ha invertido en proyectos de infraestructura, como la organización de eventos deportivos internacionales y el desarrollo de zonas económicas especiales. Estas iniciativas han generado inversiones significativas y han contribuido a su crecimiento económico.
    4. Posición 4 – Costa Rica: Costa Rica se encuentra en la cuarta posición, destacándose como un país en América Central con una sólida recuperación económica y atractivo para los inversores internacionales. El país ha experimentado un crecimiento en sectores como la tecnología, el turismo sostenible y la agroindustria. Las políticas gubernamentales favorables, la estabilidad política y su enfoque en la sostenibilidad han atraído inversiones en crecimiento y han contribuido a su desarrollo económico.
    5. Posición 5 – Portugal: En la quinta posición se encuentra Portugal, un país que ha logrado una recuperación económica significativa y ha atraído inversiones en sectores como el turismo, la logística y la energía renovable. Las políticas gubernamentales favorables, la inversión en infraestructura y el enfoque en la diversificación económica han sido factores clave en su atractivo para los inversores.

    ¿Qué significa esto para Costa Rica?

    Políticas gubernamentales y estabilidad económica

    Tanto los países de Medio Oriente como Costa Rica han implementado políticas gubernamentales favorables a la inversión y han mantenido una estabilidad económica notable. En el caso de Costa Rica, el país se destaca por su compromiso con la democracia, la estabilidad política y el respeto al Estado de derecho. Además, ha establecido una serie de incentivos fiscales y programas de apoyo a la inversión extranjera, lo que ha generado un entorno propicio para la inversión y el desarrollo empresarial.

    Suscribase a nuestro boletín

    Reciba recordatorios de obligaciones tributarias y legales, comentarios y consejos para su empresa en Costa Rica cada mes y de forma gratuita.

    De acuerdo a la ley 8968.

    Infraestructura y tecnología

    Los países de Medio Oriente se han destacado por sus inversiones en infraestructura moderna y tecnología de vanguardia. Costa Rica, por su parte, ha desarrollado una sólida infraestructura que incluye puertos marítimos, aeropuertos internacionales, carreteras y telecomunicaciones avanzadas. Además, el país se ha posicionado como un centro tecnológico en la región, atrayendo a importantes empresas de tecnología y promoviendo la innovación y el desarrollo de talento en el sector.

    Sectores en crecimiento y oportunidades de inversión

    Tanto los países de Medio Oriente como Costa Rica ofrecen una amplia gama de oportunidades de inversión en sectores en crecimiento. En Medio Oriente, se destacan los sectores de energía renovable, tecnología, turismo, industria manufacturera y logística. En el caso de Costa Rica, los sectores de servicios de tecnología, agroindustria, turismo sostenible, manufactura avanzada y servicios financieros presentan un gran potencial de crecimiento y rentabilidad para los inversores internacionales.

    Recursos humanos y talento especializado

    Tanto en Medio Oriente como en Costa Rica, la disponibilidad de recursos humanos y talento especializado es un factor clave para la atracción de inversión extranjera. Ambas regiones cuentan con una fuerza laboral calificada y capacitada, así como con instituciones educativas y programas de formación que fomentan el desarrollo de habilidades técnicas y profesionales. Esto garantiza la dispon

    ibilidad de personal capacitado y talentoso para respaldar las operaciones de las empresas extranjeras.

    En el caso de Costa Rica, el país se ha destacado por su alto nivel de educación, contando con una fuerza laboral altamente educada y bilingüe. Además, el gobierno ha impulsado la creación de programas de capacitación en áreas estratégicas, como la tecnología y la innovación, para fortalecer aún más las habilidades del talento local.

    Entorno empresarial y facilidad para hacer negocios

    Tanto los países de Medio Oriente como Costa Rica han realizado esfuerzos significativos para mejorar el entorno empresarial y facilitar la realización de negocios. Han implementado reformas para simplificar los procesos administrativos, reducir la burocracia y promover la transparencia en los trámites comerciales. Estas medidas han generado confianza entre los inversores y han agilizado la puesta en marcha y operación de empresas.

    Sostenibilidad y compromiso medioambiental

    En el contexto actual, la sostenibilidad y el compromiso medioambiental son aspectos cada vez más importantes para los inversores internacionales. Tanto los países de Medio Oriente como Costa Rica han demostrado un compromiso con la protección del medio ambiente y la promoción de prácticas empresariales sostenibles. Han implementado políticas para fomentar las energías renovables, la conservación de los recursos naturales y la adopción de prácticas de producción y consumo responsables.

    Conclusiones

    En conclusión, los países de Medio Oriente han experimentado una destacada recuperación económica y presentan oportunidades atractivas para la inversión extranjera. Al mismo tiempo, Costa Rica se destaca como un país con un entorno favorable para la inversión y una amplia gama de sectores en crecimiento. Su estabilidad económica, políticas gubernamentales favorables, infraestructura desarrollada, talento humano calificado y compromiso con la sostenibilidad son aspectos que lo posicionan como un destino atractivo para los inversores internacionales.

    La continua implementación de políticas favorables, el fortalecimiento de las relaciones comerciales y el fomento de la innovación serán factores clave para impulsar el crecimiento económico y atraer inversión tanto en los países de Medio Oriente como en Costa Rica. Ambas regiones ofrecen oportunidades emocionantes para los inversores que buscan expandir sus negocios y aprovechar el potencial de crecimiento en mercados dinámicos.

    https://www.fdiintelligence.com/content/data-trends/middle-east-countries-lead-postcovid-investment-rebound-82470
  • En Mayo vence el plazo para hacer la Declaración de Sociedades Inactivas.

    En Mayo vence el plazo para hacer la Declaración de Sociedades Inactivas.

    Este mes es crucial para cumplir con sus obligaciones tributarias. Específicamente, aquellos que poseen sociedades inactivas deben prestar especial atención, ya que se acerca la fecha límite para presentar las declaraciones informativas de los períodos fiscales 2020, 2021 y 2022, que es el 31 de mayo, con el fin de evitar posibles multas.

    Es importante acotar que la fecha limite para hace este trámite es el 30 de Abril de cada año, sin embargo este año el gobierno ha otorgado una prorroga que finaliza el último día de este mes de mayo.

    ¿Qué son las Sociedades Inactivas?

    Las sociedades inactivas son aquellas entidades legales que, a pesar de estar debidamente constituidas, no realizan ninguna actividad comercial o empresarial durante un período determinado. Estas sociedades no generan ingresos ni llevan a cabo transacciones comerciales, lo que las distingue de las sociedades activas que están en pleno funcionamiento, comercial y a su vez son por ende, contribuyentes fiscales por la actividad que realizan. Algunas veces pueden realizarse solamente con la intención de ser las responsables del traspaso de activos o propiedades por ejemplo.

    En el contexto tributario, las sociedades inactivas deben cumplir con ciertas obligaciones legales, como presentar declaraciones informativas anuales ante el Ministerio de Hacienda. Estas declaraciones brindan información sobre la situación financiera y patrimonial de la sociedad, a pesar de su inactividad.

    Es importante destacar que, aunque una sociedad sea considerada inactiva, aún está sujeta a ciertas regulaciones y deberes fiscales. Incluso si la sociedad no genera ingresos, es fundamental presentar las declaraciones informativas correspondientes dentro de los plazos establecidos por la autoridad fiscal. De lo contrario, se podrían aplicar multas y sanciones por incumplimiento.

    La identificación de una sociedad inactiva implica evaluar si la entidad no ha llevado a cabo operaciones comerciales, no ha realizado transacciones financieras, ni ha mantenido cuentas bancarias activas durante el período en cuestión. Esta evaluación debe basarse en registros contables y documentos legales que respalden la inactividad de la sociedad.

    ¿Cómo hacer la declaración? | Formulario D-195

    Las personas jurídicas inactivas tienen la obligación de presentar su declaración informativa anual a través del formulario D-195, conocido como Declaración Informativa de Personas Jurídicas. Esta declaración debe completarse a más tardar el 30 de abril de cada año. Sin embargo, mediante una prórroga excepcional, la presentación de esta declaración se extiende hasta el 31 de mayo de 2023.

    El 29 de marzo de 2023, se publicó en el Diario Oficial La Gaceta la resolución N° MH-DGT-RES-007-2023 de la Dirección General de Tributación (DGT), la cual establece las disposiciones relacionadas con la declaración anual que deben realizar las personas jurídicas inactivas.

    La resolución aborda diversos aspectos, como la definición de persona jurídica y la facultad de la Administración Tributaria para clasificarlas como “activas” o “inactivas” según lo establecido en el Reglamento a la Ley del Impuesto sobre la Renta. Además, se menciona la inscripción automática de las personas jurídicas en el Registro Único Tributario (RUT) y la obligación de suministrar información al RUT, tanto para las personas jurídicas que realizan actividades lucrativas como para las que no las realizan.

    La presentación de la Declaración Informativa de Personas Jurídicas, mediante el formulario D-195, se realiza a través de la plataforma digital de la Administración Tributaria Virtual (ATV). La resolución también establece las sanciones aplicables en caso de incumplimiento en la presentación de la declaración o en el suministro de información.

    Es importante destacar que la resolución contempla disposiciones específicas para las personas jurídicas que obtienen rentas de capital sujetas a retenciones únicas y definitivas, las cuales no serán consideradas como personas jurídicas inactivas. Asimismo, se menciona la desinscripción automática de las personas jurídicas que han sido legalmente liquidadas.

    La declaración informativa, a través del formulario D-195, debe incluir información detallada sobre la razón o razones por las cuales la persona jurídica no tiene actividades lucrativas, la posesión de bienes inscritos en el Registro Nacional, la existencia de bienes inmuebles y no inscribibles, saldos en efectivo y cuentas por cobrar, bienes y derechos en el exterior, entre otros aspectos. La resolución proporciona un modelo de información a consignar en la declaración, así como una guía para su correcto llenado.

    La resolución, publicada en el Diario Oficial La Gaceta, entró en vigencia a partir de su publicación y tiene como objetivo establecer pautas claras y precisas para la presentación de la Declaración Informativa de Personas Jurídicas por parte de las personas jurídicas inactivas.

    ¿Cómo debo llenar el formulario D-195?

    La Resolución contiene un Anexo I con el modelo de la información a consignar por el obligado tributario en la Declaración Informativa de Personas Jurídicas Inactivas y un Anexo II que contiene una guía para el llenado de la información requerida a las personas jurídicas inactivas a través de este formulario.

    Bajo el modelo de Formulario D-195 y la guía para su llenado, las personas jurídicas inactivas deberán incluir en su declaración información sobre:

    A. Indicación de la razón o las razones por la cual la persona jurídica no tiene actividades lucrativas:  titular (tenedora) de bienes inscribibles (Registro Nacional), titular (tenedora) de bienes no inscribibles, negocios futuros, persona jurídica con operaciones y/o bienes, únicamente en el extranjero (no realiza actividades sujetas en Costa Rica), pendiente de disolución o liquidación, otros.

    B. Indicación de si la persona jurídica posee marcas, patentes, bienes muebles y/o inmuebles inscritos en el Registro Nacional.

    C. Indicación de si la persona jurídica inactiva posee bienes inmuebles no inscritos.

    D. Indicación de si la persona jurídica inactiva posee bienes no inscribibles.

    D1. Si posee saldos en efectivo, bancos, documentos y cuentas por cobrar, con indicación de la cantidad de cuentas y monto o saldo en colones.

    D2. Si posee bienes o derechos en el exterior, con indicación de tipo de bien o derecho (acciones o participaciones, bienes inmuebles, bienes muebles, cuentas bancarias, inversiones en títulos valores o instrumentos financieros, otros), con detalle de fecha de adquisición y valor de adquisición o saldo actual en colones.

    D3. Indicación sobre membresías a clubes o similares, con detalle de tipo de identificación, número de identificación, nombre o razón social del club u organización, fecha de adquisición y valor de adquisición en colones.

    D4. Indicación sobre si posee bienes intangibles (marca comercial o industrial, licencias, derechos de autor, patentes de invención o patentes de otro tipo), con detalle sobre el valor de adquisición o desarrollo en colones.

    D5. Indicación sobre otro tipo de bienes (antigüedades, bienes coleccionables, joyas, obras de arte, semovientes u otros), con detalle del valor de adquisición o valor actual en colones.

    E. Información de deudas a corto o largo plazo.

    E1. Si posee deudas con entidades supervisadas por la Superintendencia General de Entidades Financieras (SUGEF) u otra superintendencia, con detalle sobre nombre de la entidad, tipo de crédito, fecha de constitución, plazo, monto del crédito y cuota mensual por cada crédito.

    E2. Si posee deudas con otro tipo de acreedores, con detalle del tipo de identificación, número de identificación, nombre o razón social del acreedor, tipo de crédito, fecha de constitución, plazo, monto del crédito y cuota mensual por cada crédito.

    F. Identificación de las personas físicas y/o jurídicas que asumen los gastos y obligaciones de la persona jurídica inactiva, con detalle del tipo de identificación, número de identificación, nombre o razón social y monto anual aproximado en colones.

    En todos los casos, los montos deben ser completados en colones. En caso de que la persona jurídica inactiva cuente con datos a reportar en diferentes monedas, debe aplicar el tipo de cambio de venta de la moneda que corresponda a colones del Banco Central de Costa Rica, según la fecha de la transacción.

    La Resolución entró en vigencia a partir de su publicación en el Diario Oficial La Gaceta. 

    Planificación fiscal y asesoría profesional

    La planificación fiscal adecuada y la asesoría profesional son fundamentales para evitar problemas legales y maximizar los beneficios fiscales. Un contador o asesor fiscal especializado puede brindar orientación personalizada y recomendar las estrategias más adecuadas según la situación específica de cada contribuyente.

  • Aborder un projet de résidence au Costa Rica

    Aborder un projet de résidence au Costa Rica

    Le Costa Rica est un pays où l’on peut s’installer confortablement.

    Grâce à tous les efforts déployés par les Costaricains au cours de ce deuxième millénaire, l’idée de s’installer au Costa Rica gagne en popularité dans diverses parties du monde. Des arguments de qualité de vie mêlés à cet appel à l’aventure dans des espaces tropicaux sauvages, sans oublier cette promesse de sécurité avec laquelle nous luttons ensemble jour après jour.

    Le plan est clair, il s’agit de mobiliser le volume d’actifs disponibles pour s’installer au Costa Rica et y faire sa vie. La clé du plan réside dans le “volume de patrimoine” disponible. Ce point indiquera la voie vers une figure migratoire idéale et ouvrira les portes à des figures corollaires facultatifs, non idéaux mais pertinents.

    La perspective idéale d’un futur résident est née : “dès que je répondrai aux exigences, je serai éligible à la résidence”. Il s’agit d’une perspective tout à fait juste, mais qui omet les critères temporels et opérationnels.

    Costa Rica Catégories migratoires.

    Au Costa Rica, il existe des catégories de migration allant des statuts permanents (par le biais de liens familiaux tels que le mariage ou la parenté) aux statuts temporaires liés aux critères d’investissement (propriétés enregistrables ou actions et titres), aux permis de travail (représentants légaux, occupation de postes spécialisés dans des sociétés, des entreprises privées, des postes spécialisés) parmi d’autres options (étudiants, séjours) jusqu’aux efforts plus récents avec la nouvelle catégorie des nomades numériques.

    Chacune de ces catégories dépend de la capacité du demandeur à obtenir une preuve documentaire de son statut par rapport au statut migratoire demandé. La procédure elle-même semble commencer naturellement :

    1. L’étude de cas menée par un consultant en migration professionnelle.
    2. Définition de la catégorie et de ses exigences.
    3. Collecte des pièces justificatives pour répondre aux exigences, y compris en priorité celles qui doivent être obtenues et dûment légalisées dans le pays d’origine de la personne concernée,
    4. Demande de rendez-vous pour le dépôt des documents.
    5. Soumission de documents. Cependant, la rapidité du processus de gestion administrative oblige les professionnels de la migration et leurs clients à rechercher des moyens d’optimiser le processus. En effet, les dates de délivrance des documents légalisés (apostille, certification consulaire) et des traductions officielles par les gouvernements correspondants doivent être prises en compte par rapport aux dates de gestion de la DGME (Dirección General de Migración y Extranjería).

    Vos efforts de collecte de documents peuvent s’avérer vains, car vos documents sont déjà périmés ou incorrects.

    Clare Facio vous accompagne à chaque étape du processus.

    L’accompagnement d’un professionnel est essentiel dans nos processus migratoires. La capacité d’anticipation et d’adaptation tout au long du processus est un facteur déterminant pour un processus sain et un résultat satisfaisant.

    Dans l’exemple classique mentionné ci-dessus, où votre situation particulière vous empêche d’obtenir vos preuves documentaires à temps, un professionnel de l’immigration peut vous aider à soumettre votre dossier d’immigration dans les délais et à être en mesure de fournir les documents manquants.

    Son processus doit pouvoir répondre aux modifications de la législation existante.

    La législation en matière de migration au Costa Rica a fait l’objet de modifications au cours des dernières années, de sorte qu’il est difficile d’obtenir des informations pertinentes et exactes sur ces changements. Ces conseils sur la manière de procéder en période de changement peuvent s’avérer inestimables dans le cadre d’une procédure telle que votre demande de résidence.

    Nous pouvons citer deux exemples de changements, les plus récents :

    1. La réduction du montant de l’investissement pour la catégorie des investisseurs de la migration temporaire, qui était de 200 000 dollars. Il s’élève aujourd’hui à 150 000 dollars. afin d’améliorer la position du Costa Rica en matière d’investissements étrangers.
    2. L’inauguration d’une nouvelle catégorie de migration telle que la loi visant à attirer les travailleurs internationaux et les prestataires de services à distance ou les nomades numériques.

    Le pays décide alors de cibler le secteur de production créé par les nomades numériques et de leur permettre de choisir le Costa Rica comme un “paradis sûr” ; non seulement ils conservent leurs revenus et leur contexte de travail dans leur pays respectif, mais ils profitent également des avantages de la vie au Costa Rica.

    Les obstacles sont prévisibles.

    Dans la pratique, les obstacles et les surprises qui surviennent sont tous prévisibles et la possibilité de les surmonter est élevée, avec le soutien d’un professionnel. A ce stade de la lecture, vos questions peuvent être nombreuses et nous souhaitons vous aider à ancrer certaines idées dans la pratique.

    Si nous prenons comme référence la demande de séjour temporaire au titre de la catégorie des investisseurs, laissez-nous vous aider à comprendre.

    Dans le prochain billet, nous répondrons aux questions les plus fréquemment posées.

    • Quel est le montant exact à investir ?
    • Comment dois-je l’investir et
    • Où l’investir ?

  • Abordar un Proyecto de Residencia en Costa Rica

    Abordar un Proyecto de Residencia en Costa Rica

    Costa Rica un país para instalarse a comodidad.

    Gracias al conjunto de esfuerzos llevados a cabo por los y las costarricenses durante este segundo milenio, la idea de instalarse en Costa Rica gana popularidad en diversas partes del globo. Argumentos de calidad de vida mezclados con ese llamado a la aventura inmersa en espacios tropicales salvajes, y por supuesto no omitir esa promesa de seguridad con la que batallamos juntos día con día.

    El plan resulta claro, alistar el volumen de patrimonio disponible para trasladarlo a Costa Rica y hacer vida. La clave del plan radica en el “Volumen de patrimonio” disponible. Este punto le indicará el camino hacia una figura migratoria ideal y revelará las puertas de figuras corolarias opcionales no ideales, pero pertinentes.

    Nace así una la perspectiva ideal de un futuro residente: “en cuanto reúna los requisitos seré elegible para la obtener la residencia”. Es en efecto una perspectiva enteramente cierta, sin embargo, omite criterios temporales y operativos.

    Categorías Migratorias de Costa Rica.

    En Costa Rica existen categorías migratorias que van desde los estatutos Permanentes (mediante vínculos familiares de tipo matrimonio o parentesco) pasando por estatutos Temporales que ligados a criterios de inversión (propiedades inscribibles o acciones y valores), permisos de trabajo (representantes legales, ocupación de puesto especializado en empresa, emprendimientos particulares, puestos especializados) entre otras opciones (estudiantes, estancias) hasta llegar a esfuerzos más recientes con la nueva categoría de Nómadas Digitales.

    Cada una de estas categorías reposa sobre la capacidad del solicitante en obtener prueba documental de su situación, en relación con la figura migratoria aconsejada. El trámite en sí parece iniciar de forma natural con:

    1. El estudio de caso llevado por un consultor profesional en migración.
    2. Definición de la categoría y sus requisitos.
    3. Recolección de prueba documental para cumplir con los requisitos, incluyendo de manera prioritaria aquellos que deben ser obtenidos y debidamente legalizados en el país de origen del interesado,
    4. Solicitud de cita para presentar los documentos.
    5. Presentación de los documentos. Sin embargo, la cadencia en los tiempos de gestión administrativa, obligan a los profesionales en migración y sus clientes a buscar maneras de optimizar el proceso. En efecto se debe tomar en cuenta las fechas de emisión de documentos legalizados (apostilla, certificación consular) y traducciones oficiales por parte de los gobiernos correspondientes, con respecto a las fechas de gestión de la DGME (Dirección General de Migración y Extranjería).

    No vaya a ser que sus esfuerzos de recopilación documental resulten vanos, pues para puesto que previo mucho antes de la fecha de presentación de su expediente y sus documentos están ya vencidos o incorrectos.

    Clare Facio le acompaña durante cada paso del proceso.

    El acompañamiento de una profesional resulta esencial en nuestros procesos migratorios. La capacidad de anticipación y adaptación a lo largo del proceso es un factor determinante para que este sea llevado a cabo de manera sana y su resultado sea satisfactorio.

    El ejemplo clásico mencionado anteriormente, en el que su situación particular le impide obtener sus pruebas documentales a tiempo, un profesional en migración le puede guiar para que su expediente migratorio se presente en tiempo y que aun así pueda aportar lo faltante.

    Su proceso debe de poder responder a cambios en la legislación vigente.

    La legislación migratoria en Costa Rica ha sido sujeta a cambios en los últimos años, en consecuencia, la información pertinente y veraz sobre dichos cambios se vuelve difícil de discernir. Esa guía de cómo proceder en tiempos de cambio, puede resultar invaluable para un proceso como su solicitud de residencia.

    Citando dos ejemplos de cambios, los más recientes, podemos destacar:

    1. La reducción del monto de inversión para la categoría migratoria temporal de inversionistas, que solía ser US$200,000. Ahora pasó a ser de US$150,000. con el fin de mejorar la posición de Costa Rica con relación la inversión extranjera.
    2. La inauguración de una categoría migratoria nueva como lo es la Ley para Atraer Trabajadores y Prestadores Remotos de Servicios de Carácter Internacional o Nómadas Digitales.

    El país decide entonces apuntar hacia el sector de producción creado por los Nómadas Digitales y permitirles elegir a Costa Rica como un “safe heaven”; no solo mantienen sus ingresos y contexto laboral en su respectivo país y también gozar de los beneficios de vivir en Costa Rica.

    Los obstáculos son previsibles.

    En la práctica los obstáculos y sorpresas que se presentan son todos previsibles y la posibilidad de superarlos es alta, basta con el acompañamiento de un profesional. En este momento de la lectura sus preguntas podrían ser muchas y quisiéramos ayudarle a aterrizar algunas ideas en cuanto a los aspectos prácticos.

    Si tomamos de referencia la solicitud de residencia temporal bajo categoría inversionista, permítanos ayudarle a entender.

    En la próxima entrada sobre responderemos la siguientes preguntas frecuentes.

    • ¿Cuánto exactamente debo invertir?
    • ¿Cómo debo invertirlo?
    • ¿Dónde debe invertirlo?